 Artikel über Google Wallet
Google Wallet: Wie Vertrauen und Gewohnheit den Alltag prägen
AppCompare
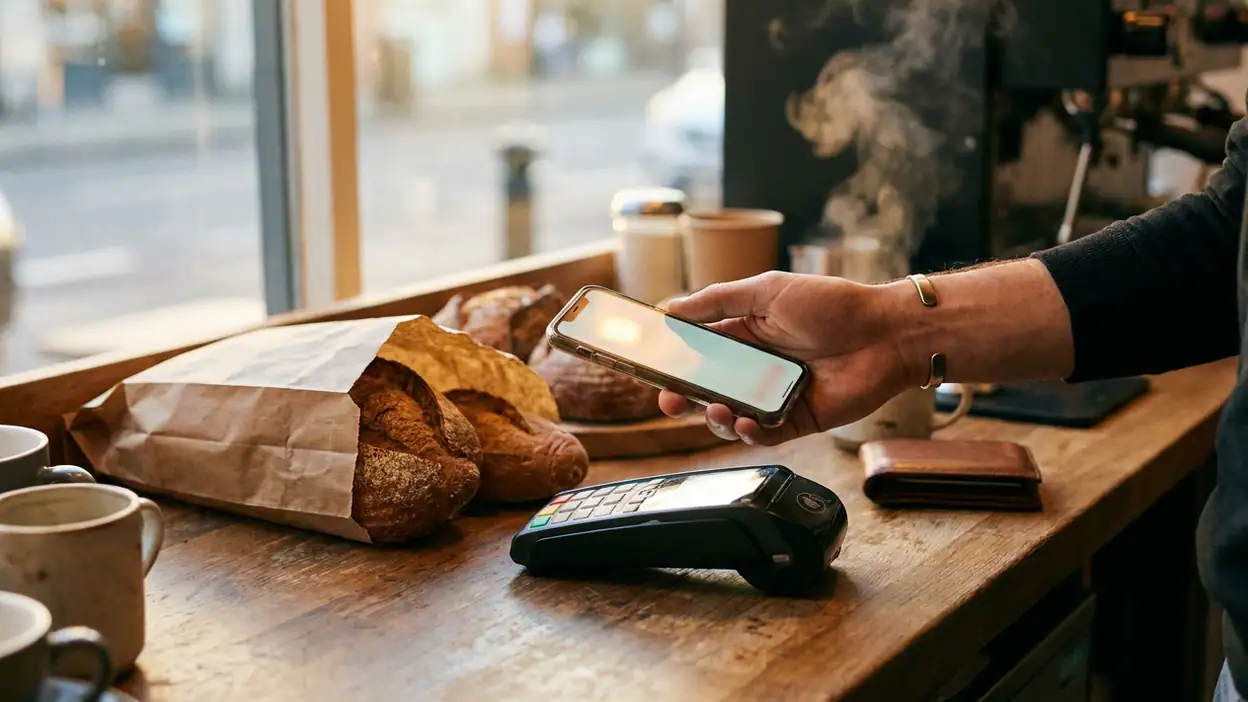
Die interessanteste Gemeinschaft rund um Google Wallet trifft sich nicht in einem Forum und produziert keine sichtbaren Inhalte. Sie steht morgens an der Bäckereikasse, hält das Smartphone an ein Lesegerät, speichert eine Bordkarte oder sucht nach einer Kundenkarte, die sonst irgendwo im Portemonnaie verschwinden würde. Genau darin liegt die Stärke und zugleich die Grenze der App: Ihr Ökosystem besteht weniger aus Gesprächen als aus stillen Wiederholungen. Ich habe Google Wallet im Alltag nicht als spektakuläre Finanzanwendung erlebt, sondern als eine Infrastruktur, die dann am besten funktioniert, wenn niemand über sie nachdenken muss.
Diese Perspektive verändert auch die Frage, ob die Anwendung eine starke Gemeinschaft besitzt. Bei Pinterest entstehen Wert und Bindung durch Beiträge, bei Uber - Deine Fahrt auf Abruf durch Fahrer, Fahrgäste und lokale Verfügbarkeit. Google Wallet funktioniert anders. Der einzelne Nutzer trägt kaum aktiv etwas bei, und doch hängt der Nutzen davon ab, dass Banken, Händler, Verkehrsbetriebe, Veranstalter und Gerätehersteller dieselbe Kette zuverlässig schließen. Das ist kein soziales Netzwerk im klassischen Sinn, sondern ein Geflecht aus Akteuren, Gewohnheiten und stillen Freigaben. Meine These lautet deshalb: Die Gemeinschaft von Google Wallet ist unsichtbar, aber nicht unbedeutend. Sie entscheidet darüber, ob digitales Bezahlen als Selbstverständlichkeit oder als riskanter Umweg wahrgenommen wird.

Google Wallet
Google LLC · 4,0 · Free · Android, iOS
Die Gemeinschaft beginnt an der Kasse
Der erste Kontakt mit der App ist meist erstaunlich unspektakulär. Man fügt eine Zahlungskarte hinzu, bestätigt sie über die Bank und hält das entsperrte Telefon an ein kompatibles Terminal. Wer bereits kontaktlos bezahlt, muss kein neues Ritual lernen. Der Unterschied liegt eher darin, dass das Portemonnaie auf dem Küchentisch bleiben kann. Diese niedrige Einstiegshürde ist der wichtigste soziale Vorteil: Neue Nutzer werden nicht durch eine eigene Kultur, komplizierte Regeln oder eine besondere Sprache aufgenommen, sondern durch eine Handlung, die viele bereits kennen.
Das Modell ist damit stark abhängig von der Umgebung. Ein Anfänger kann die Anwendung korrekt eingerichtet haben und trotzdem scheitern, wenn ein Händler keine kontaktlosen Zahlungen akzeptiert, die Bank die Karte nicht unterstützt oder das Terminal die Verbindung nicht sauber herstellt. In solchen Momenten wird das Problem selten als Gemeinschaftsproblem benannt. Die Verantwortung wandert zwischen Bank, Händler, Telefon und App hin und her. Für Einsteiger ist das frustrierend, weil sie keinen einzigen Ansprechpartner erkennen.
Google Wallet versucht, diesen Übergang mit klaren Hinweisen und einer überschaubaren Kartenansicht zu erleichtern. Die eigentliche Einführung findet aber außerhalb der Anwendung statt: durch die Person an der Kasse, durch Freunde, die kontaktloses Bezahlen vormachen, oder durch eine Bank, die die digitale Karte in ihrem eigenen Ablauf bewirbt. Die App profitiert von dieser Mundpropaganda, ohne sie selbst organisieren zu müssen. Das spart Reibung, macht die Erfahrung aber auch abhängig von zufälligen Begegnungen und regionalen Gewohnheiten.
Ein Ökosystem ohne sichtbare Bühne
Bei vielen digitalen Produkten lässt sich Teilnahme direkt beobachten. Nutzer veröffentlichen Bilder, bewerten Fahrten, teilen Nachrichten oder bauen Sammlungen auf. Google Wallet hat keine vergleichbare öffentliche Bühne. Niemand sieht, welche Karten andere gespeichert haben, wie häufig sie eine Bordkarte verwenden oder welche Kundenkarte sie gerade öffnen. Diese Abwesenheit schützt die Privatsphäre und verhindert sozialen Druck, nimmt der Anwendung aber auch einen Teil der Bindung, die andere Dienste über Sichtbarkeit erzeugen.
Die Beiträge der Nutzer sind daher indirekt. Sie zahlen mit dem Telefon, wählen beim Händler die kontaktlose Funktion und melden Fehler, wenn etwas nicht funktioniert. Jede erfolgreiche Transaktion sendet dem Umfeld ein kleines Signal: Diese Art des Bezahlens ist akzeptiert. Gerade in kleinen Geschäften kann das Verhalten einzelner Kunden dazu beitragen, dass Mitarbeitende den Ablauf kennenlernen und weitere Menschen ihn ausprobieren. Das ist keine präzise messbare Wirkung, sondern eine plausible Alltagsschleife, die sich aus wiederholter Nutzung ergibt.
Auch Händler tragen auf ihre Weise bei. Sie entscheiden, ob Terminals kontaktlose Zahlungen zulassen, ob Kundenkarten digital eingebunden werden und wie das Personal auf Rückfragen reagiert. Ein gut geschulter Kassenmitarbeiter kann einen Neuling in wenigen Sekunden beruhigen. Ein ratloser Blick oder der Hinweis, das gehe hier nicht, kann dagegen monatelanges Misstrauen erzeugen. Die Qualität des Ökosystems hängt damit nicht nur an der Software, sondern an vielen kleinen menschlichen Kontaktpunkten.
Wie Neulinge tatsächlich hineinkommen
Der typische Einstieg beginnt nicht mit einer Suche nach einer Gemeinschaft. Er beginnt mit einem Anlass. Jemand bekommt eine neue Bankkarte, möchte ohne Portemonnaie losgehen, benötigt eine digitale Fahrkarte oder sieht eine andere Person beim Bezahlen. Danach folgt die Einrichtung. Die App führt durch das Hinzufügen einer Karte, verlangt je nach Bank eine Bestätigung und macht klar, welche Karte standardmäßig verwendet wird. Das ist funktional, aber nicht immer selbsterklärend, besonders wenn die Freigabe in die Anwendung der Bank wechselt.
Hier helfen informelle Erklärer. Familienmitglieder, Kolleginnen und Kollegen oder technikaffine Freunde übernehmen oft die Rolle eines persönlichen Kundendienstes. Sie zeigen, wo die Karte liegt, wie das Telefon entsperrt wird und was bei einer abgelehnten Zahlung zu tun ist. Diese Hilfestellung ist wertvoll, weil sie eine abstrakte Sicherheitsfrage in einen konkreten Ablauf übersetzt. Gleichzeitig zeigt sie eine Schwäche: Wer niemanden fragen kann oder digitale Finanzdienste grundsätzlich meidet, erhält weniger Unterstützung als bei einem klassischen Portemonnaie.
Die Zugangshürden sind außerdem nicht für alle gleich. Ein modernes Telefon, eine unterstützte Bankkarte und ein kompatibles Terminal bilden die technische Grundlage. Dazu kommen Vertrauen und Bereitschaft, Zahlungsdaten in eine weitere digitale Umgebung zu geben. Für manche Menschen ist die Einrichtung in wenigen Minuten erledigt. Andere empfinden schon die notwendige Bestätigung als Warnsignal. Ein gutes Ökosystem müsste beide Gruppen ernst nehmen und erklären, nicht nur die ohnehin überzeugten Nutzer.
Verglichen mit Pinterest oder Google News fehlt Google Wallet der Entdeckungsmoment. Dort kann man durch Inhalte stöbern und langsam eine Beziehung zum Produkt entwickeln. Bei einer Geldbörse ist der Nutzen sofort praktisch oder gar nicht vorhanden. Das ist effizient, aber wenig einladend. Die Anwendung muss niemanden unterhalten; sie muss im entscheidenden Moment Vertrauen verdienen.
Die wiederkehrenden Rituale
Das wichtigste Ritual ist die kurze Bewegung vor dem Terminal: Telefon aus der Tasche, Gerät entsperren, anhalten, Bestätigung abwarten. Nach einigen Tagen wird daraus Muskelgedächtnis. Ich bemerkte, dass nicht die App selbst im Vordergrund bleibt, sondern die Vorbereitung auf den Moment. Die Auswahl der Karte, die Suche nach einem Ticket oder das Öffnen einer Kundenkarte geschieht vorher. An der Kasse soll alles möglichst schnell gehen.
Weitere Rituale entstehen rund um Reisen und Veranstaltungen. Eine Bordkarte wird vor dem Abflug gespeichert, ein Ticket kurz vor dem Einlass geöffnet, eine Kundenkarte beim Einkauf bereitgehalten. Diese Abläufe sind nicht spektakulär, aber sie geben der Anwendung eine größere Rolle als nur die eines digitalen Kartenhalters. Sie verbinden Bezahlen, Nachweis und Zugang. Ob das in jedem Land und bei jedem Anbieter gleich gut funktioniert, hängt allerdings von den jeweiligen Partnern ab und sollte nicht pauschal vorausgesetzt werden.
Ein weniger angenehmes Ritual ist die Kontrolle nach einem Fehler. Nutzer prüfen, ob die richtige Karte ausgewählt ist, ob das Telefon ausreichend geladen ist oder ob die Bank eine Zahlung blockiert hat. Wer häufiger reist, nimmt vorsichtshalber eine physische Karte mit. Diese doppelte Absicherung ist vernünftig, zeigt aber, dass digitales Bezahlen noch nicht überall als alleinige Grundlage empfunden wird. Vertrauen entsteht nicht durch eine einzelne gelungene Zahlung, sondern durch viele Wiederholungen ohne böse Überraschung.
Auch das Aktualisieren von Karten und Tickets gehört dazu. Abgelaufene Karten müssen entfernt, neue Karten bestätigt und alte Bordkarten gelegentlich aussortiert werden. Die Verwaltung ist meist übersichtlich, doch digitale Ordnung bleibt eine Aufgabe. Die App nimmt dem Nutzer das Portemonnaie nicht vollständig ab; sie verschiebt die Pflege lediglich auf den Bildschirm.
Wer eigentlich etwas beiträgt
Die Nutzer liefern keine öffentlichen Beiträge, aber sie liefern Nutzungssignale. Sie entscheiden, welche Karte sie bevorzugen, ob sie Kundenkarten digital speichern und ob sie bei Problemen zur physischen Alternative zurückkehren. Diese Entscheidungen formen die Nachfrage nach kontaktlosen Terminals und digitalen Angeboten. Für einzelne Personen fühlt sich das nicht wie Teilnahme an. In der Summe entsteht daraus jedoch ein Markt, auf den Banken und Händler reagieren.
Banken sind die wichtigsten Mitgestalter. Sie entscheiden, ob ihre Karten unterstützt werden, wie die Identitätsprüfung abläuft und wie schnell eine gesperrte oder ersetzte Karte aktualisiert wird. Händler und Veranstalter bestimmen, welche zusätzlichen Kartenarten akzeptiert werden. Verkehrsbetriebe können digitale Fahrscheine zugänglich machen, während Entwickler anderer Anwendungen die Übergabe von Tickets oder Mitgliedskarten unterstützen können. Nicht jede dieser Verbindungen ist überall verfügbar; vieles hängt von Land, Anbieter und Vertrag ab.
Google selbst liefert die technische Oberfläche und setzt Regeln für Sicherheit, Gerätebindung und Darstellung. Diese Rolle ist mächtig, aber nicht allumfassend. Wenn eine Bank ihre Unterstützung beendet oder ein Veranstalter kein geeignetes digitales Ticket bereitstellt, kann die App das nicht einfach durch gute Gestaltung lösen. Das Ökosystem ist deshalb kooperativ, aber asymmetrisch: Google kontrolliert den Zugangspunkt, während andere Beteiligte über die tatsächliche Verfügbarkeit entscheiden.
Von einer klassischen Schöpfergemeinschaft kann man kaum sprechen. Es gibt keine Inhalte, die Fans produzieren, und keine Spieler, die neue Spielweisen entwickeln. Dennoch existiert eine Art Wissensgemeinschaft außerhalb der App. Menschen schreiben Anleitungen, diskutieren Fehlermeldungen und erklären, welche Banken oder Geräte funktionieren. Solche Beiträge sind nützlich, aber ihre Richtigkeit kann schwanken. Ohne direkte Prüfung durch Google oder den jeweiligen Finanzanbieter bleibt unklar, ob ein Tipp noch aktuell ist.
Die soziale Reibung sitzt selten im Telefon
Die größte Reibung entsteht dort, wo digitale und analoge Abläufe aufeinandertreffen. Ein Terminal kann kontaktloses Bezahlen unterstützen, aber das Personal kennt den Vorgang nicht. Ein Kunde hält das Telefon zu früh weg, eine Zahlung wird abgelehnt, und plötzlich müssen mehrere Menschen warten. Der Vorgang ist technisch kurz, sozial aber sichtbar. Wer ohnehin unsicher ist, interpretiert einen solchen Moment schnell als Beweis, dass die digitale Geldbörse unzuverlässig sei.
Hinzu kommt die Frage nach dem richtigen Gerät. Manche Menschen möchten nicht mit dem Telefon bezahlen, weil sie es als Kommunikationsgerät, Arbeitsmittel oder persönlichen Rückzugsraum betrachten. Andere trauen biometrischer Entsperrung nicht oder möchten ihre Bankkarte nicht in einer Plattform bündeln. Diese Einwände sind keine Unkenntnis, sondern legitime Abwägungen. Ein Ökosystem, das nur auf Bequemlichkeit setzt, unterschätzt die Bedeutung von Kontrolle.
In Familien und Gruppen können unterschiedliche Gewohnheiten ebenfalls Reibung erzeugen. Eine Person nutzt digitale Karten, eine andere besteht auf Bargeld, eine dritte möchte für Reisen mehrere physische Karten dabeihaben. Google Wallet löst diesen Unterschied nicht, und das muss es auch nicht. Die Anwendung ist ein Werkzeug, kein sozialer Vermittler. Ihre Aufgabe besteht darin, die eigene Entscheidung zuverlässig zu unterstützen, nicht alle Beteiligten auf dieselbe Zahlungsweise zu bringen.
Der Vergleich mit Uber - Deine Fahrt auf Abruf macht den Unterschied deutlich. Dort ist die soziale Reibung in Bewertungen, Wartezeiten und der Abstimmung zwischen Fahrgast und Fahrer eingebaut. Bei Google Wallet bleibt sie meist unsichtbar, bis eine Zahlung fehlschlägt. Das macht den Alltag ruhiger, erschwert aber auch das Lernen aus anderen Erfahrungen. Nutzer wissen nicht, ob ein Problem allgemein oder nur lokal auftritt.
Sicherheit, Moderation und offene Fragen
Bei einer Finanzanwendung ist Sicherheit keine Zusatzfunktion, sondern die Bedingung für jede Gemeinschaft. Google Wallet setzt auf Geräteschutz, Bestätigung und die Sicherheitsmechanismen des Telefons. Für die tägliche Nutzung ist das angenehm, weil nicht bei jedem Einkauf ein langer Ablauf nötig wird. Gleichzeitig muss der Nutzer verstehen, welche Schutzschicht gerade greift: die Bildschirmsperre, die Bankfreigabe, die Geräteprüfung oder die Regeln des Händlers.
Die Moderation funktioniert hier anders als bei einem sozialen Dienst. Es gibt keine öffentlichen Beiträge, die ein Team laufend prüfen müsste. Stattdessen werden Karten, Tickets und Zahlungswege nach technischen und vertraglichen Regeln zugelassen oder ausgeschlossen. Für Nutzer ist oft nicht transparent, warum eine bestimmte Karte nicht hinzugefügt werden kann oder weshalb ein Ticket nicht in der Geldbörse landet. Diese Intransparenz ist keine klassische Moderationslücke, aber sie erzeugt ein ähnliches Gefühl: Eine zentrale Stelle entscheidet, ohne den gesamten Entscheidungsweg sichtbar zu machen.
Offen bleibt auch, wie Beschwerden und Fehler über mehrere Beteiligte hinweg behandelt werden. Bei einer abgelehnten Zahlung kann die Ursache bei der Bank, dem Terminal, dem Netzwerk, dem Telefon oder der App liegen. Die Anwendung zeigt möglicherweise einen Hinweis, aber die eigentliche Klärung führt oft zum Kartenanbieter. Für Nutzer wäre eine klarere Zuordnung hilfreich. Ohne sie bleibt das Sicherheitsgefühl abhängig von Geduld und technischer Erfahrung.
Datenschutz ist ein weiterer Bereich, in dem Vertrauen nicht nur aus Versprechen entsteht. Menschen möchten wissen, welche Informationen zur Karte, zum Ticket oder zur Nutzung verarbeitet werden und welche Daten bei Partnern liegen. Die genaue Verarbeitung kann je nach Funktion und Region unterschiedlich sein. Deshalb sollte man allgemeine Aussagen über die App nicht mit einer vollständigen Prüfung der jeweiligen Datenschutzbedingungen verwechseln. Sicher ist nur: Wer eine digitale Geldbörse nutzt, überträgt einen Teil der Zahlungsorganisation in ein Plattformökosystem.
Wo der Netzwerkwert sichtbar wird
Der Netzwerkwert zeigt sich nicht darin, dass viele Menschen einander folgen, sondern darin, dass viele Orte denselben Ablauf akzeptieren. Je mehr Banken, Geschäfte, Verkehrsbetriebe und Veranstalter teilnehmen, desto weniger muss der Nutzer vorher planen. Die digitale Karte wird wertvoll, weil sie an verschiedenen Stellen funktioniert. Das ist ein klassischer Netzwerkeffekt, nur ohne öffentliche Gemeinschaftsseite.
Besonders deutlich wird das auf Reisen. Ein Telefon kann mehrere Zahlungs- und Zugangsmöglichkeiten bündeln, während das physische Portemonnaie sonst schnell dicker wird. Trotzdem bleibt die regionale Abhängigkeit bestehen. Eine Karte, die zu Hause zuverlässig funktioniert, muss im Ausland nicht automatisch dieselbe Akzeptanz haben. Auch bei Tickets und Kundenkarten gelten die Bedingungen des jeweiligen Anbieters. Die App kann Vielfalt bündeln, aber sie garantiert keine globale Einheitlichkeit.
Der Wert wächst außerdem durch Vertrautheit. Wenn Menschen dieselbe Geste bei mehreren Händlern verwenden, sinkt die mentale Belastung. Sie müssen nicht für jeden Ort eine neue Anwendung öffnen oder einen eigenen Ablauf lernen. In diesem Punkt ist Google Wallet stärker als viele einzelne Händler-Apps. Eine Händleranwendung kann Vorteile und Angebote bündeln, bleibt aber auf ihren eigenen Bereich beschränkt. Die Geldbörse gewinnt durch ihre Rolle als gemeinsame Schicht.
Gleichzeitig kann ein großes Netzwerk Abhängigkeit verstärken. Wenn Nutzer viele Karten und Tickets in einem Dienst sammeln, wird ein Wechsel unattraktiver. Das ist bequem, aber nicht neutral. Die zentrale Oberfläche erhält mehr Bedeutung, während Banken und Händler einen Teil der direkten Beziehung verlieren können. Ob das für Verbraucher langfristig gut ist, hängt davon ab, wie offen die Plattform bleibt und wie verständlich ihre Regeln sind.
Kann dieses Ökosystem dauerhaft tragen?
Die Aussichten sind grundsätzlich gut, weil die Anwendung an ein starkes Bedürfnis anknüpft: weniger Dinge mitnehmen und trotzdem zahlungsfähig bleiben. Kontaktloses Bezahlen ist bereits vielen Menschen vertraut, und Google Wallet muss keine völlig neue Gewohnheit erfinden. Die Chancen auf Dauerhaftigkeit steigen, wenn Einrichtung, Kartenwechsel und Fehlerbehebung zuverlässig bleiben.
Die Schwäche liegt in der Abhängigkeit von Partnern und Geräten. Ein Nutzer kann die App mögen und dennoch auf eine Bankkarte stoßen, die nicht unterstützt wird. Ein Händler kann moderne Terminals besitzen, aber digitale Kundenkarten nicht einbinden. Ein altes oder beschädigtes Telefon kann das gesamte Ritual unterbrechen. Das Ökosystem ist also robust in der Breite, aber empfindlich an seinen Übergängen.
Langfristig wird auch die Frage nach Offenheit wichtig. Wenn mehrere Anbieter um die Rolle der digitalen Geldbörse konkurrieren, profitieren Nutzer von Auswahl, solange die grundlegenden Funktionen nicht künstlich eingeschränkt werden. Google Wallet muss nicht jede Karte und jedes Ticket selbst erzeugen. Es muss vor allem verlässlich anzeigen, was möglich ist, und verständlich erklären, was nicht möglich ist. Genau diese Ehrlichkeit entscheidet über Vertrauen.
Ein weiterer Test ist die Balance zwischen Zusatzfunktionen und Ruhe. Die Geldbörse kann immer mehr Kartenarten aufnehmen, doch jede Erweiterung erhöht die Komplexität. Der Kern bleibt simpel: bezahlen, vorzeigen, einlassen. Wenn die Anwendung zu viele Angebote, Hinweise oder Partnerbeziehungen in den Vordergrund rückt, verliert sie ihre wichtigste Qualität. Die beste Gemeinschaft rund um eine Geldbörse ist eine, die man kaum bemerkt.
Mein Urteil über die Gemeinschaft
Google Wallet besitzt keine Community im üblichen Sinn, und das ist keine Schwäche, die man künstlich überdecken sollte. Es gibt keine kreative Fangemeinde, keinen öffentlichen Austausch und keinen gemeinsamen Spielrhythmus. Stattdessen entsteht ein stilles Ökosystem aus Nutzern, Banken, Händlern, Veranstaltern und technischen Plattformen. Jeder Beteiligte trägt nur einen kleinen Teil bei, doch der gesamte Ablauf funktioniert nur, wenn diese Teile zusammenpassen.
Für Einsteiger ist dieser Zugang angenehm, weil keine soziale Mitgliedschaft nötig ist. Man muss nichts veröffentlichen, niemandem folgen und keine Regeln einer Nutzergruppe lernen. Die Teilnahme beginnt mit einer Karte und beweist sich an der Kasse. Für erfahrene Nutzer liegt der Vorteil in der wachsenden Selbstverständlichkeit: Je mehr Orte und Karten unterstützt werden, desto weniger muss man über die Infrastruktur nachdenken.
Die Grenzen bleiben klar. Fehler sind schwer zuzuordnen, Unterstützung hängt oft von Banken oder Händlern ab, und Sicherheits- sowie Datenschutzfragen verlangen mehr Aufmerksamkeit, als die ruhige Oberfläche vermuten lässt. Wer ausschließlich digital bezahlen möchte, sollte weiterhin eine Ausweichmöglichkeit einplanen. Das ist kein vernichtendes Urteil, sondern eine realistische Reaktion auf ein Netzwerk, das aus vielen fremden Bausteinen besteht.
Unterm Strich ist Google Wallet ein gutes Beispiel dafür, wie ein digitales Produkt Gemeinschaft neu definieren kann. Sein Erfolg zeigt sich nicht in Beiträgen oder Likes, sondern in der Zahl der Situationen, in denen Menschen, Unternehmen und Geräte denselben unsichtbaren Ablauf akzeptieren. Die App ist dann am stärksten, wenn sie nicht nach Aufmerksamkeit verlangt. Ihr Ökosystem kann dauerhaft bestehen, sofern Google die Übergänge transparent hält, Partner zuverlässig einbindet und den Nutzer nicht vergessen lässt, dass Bequemlichkeit nur dann wertvoll ist, wenn sie mit Kontrolle und Vertrauen einhergeht.